Antes de abrir, ya sabes cuánto suele moverse hoy y qué dato de la agenda lo agranda
Estadística de futuros medida sobre 16 años en 30 mercados. Cada cifra con su muestra, su control y sus límites. Sin señales ni promesas: también publicamos lo que medimos y no funcionó.
Para quien opera futuros de EE. UU. —índices, metales, energía, bonos o divisas— con cuenta propia o de fondeo.
14 días con todo; después, Gratis sin fecha de fin. Sin tarjeta.
Cómo funciona →La frase del día · ES
Sesión del 02-11: el ES suele moverse unos 74 puntos, más que un día normal (63). Primera sesión del mes (ISM manufacturero): el rango suele ser 1,14× el normal.
Sesión regular, banda del 70 %: de 49 a 112 puntos. Fuera de muestra, esa banda contuvo el rango real el 69,4 % de las veces (n = 2.791 sesiones).
datos al vie, 30 oct · con retraso: se actualizan cada noche
42
reportes: 18 principales y 24 en archivo
30
instrumentos con reportes, 25 en el screener de la sesión
16+
años de historia en la mayoría de los instrumentos
8
pruebas propias que no dieron lo que se esperaba, publicadas con su control
lo que ya está adentro
Lo que tienes desde el primer día
Tus cuentas de fondeo
Reglas de 20 firmas con su fuente y fecha de revisión; la distancia a cada límite, en veces tu peor día real.
ver cómo funciona →Avisos por Telegram o webhook
3 en Gratis, 20 en Trader, 100 en Pro. Cada condición dice con qué frecuencia pasó antes, con su n.
ver cómo funciona →13 indicadores gratis en TradingView
Cada porcentaje con su n, y «igual al azar» cuando no supera el ruido.
ver cómo funciona →Tus cifras en tu asistente de IA
Conexión MCP con 14 herramientas de solo lectura, y una API pública.
ver cómo funciona →Journal con importación
Subes el archivo de tu plataforma o conectas un webhook, y cada operación queda registrada con tu estado y si seguiste tu plan.
ver cómo funciona →En español, inglés y portugués
La misma cifra, la misma muestra y la misma metodología en los tres idiomas.
capturas del portal
Así se ve por dentro
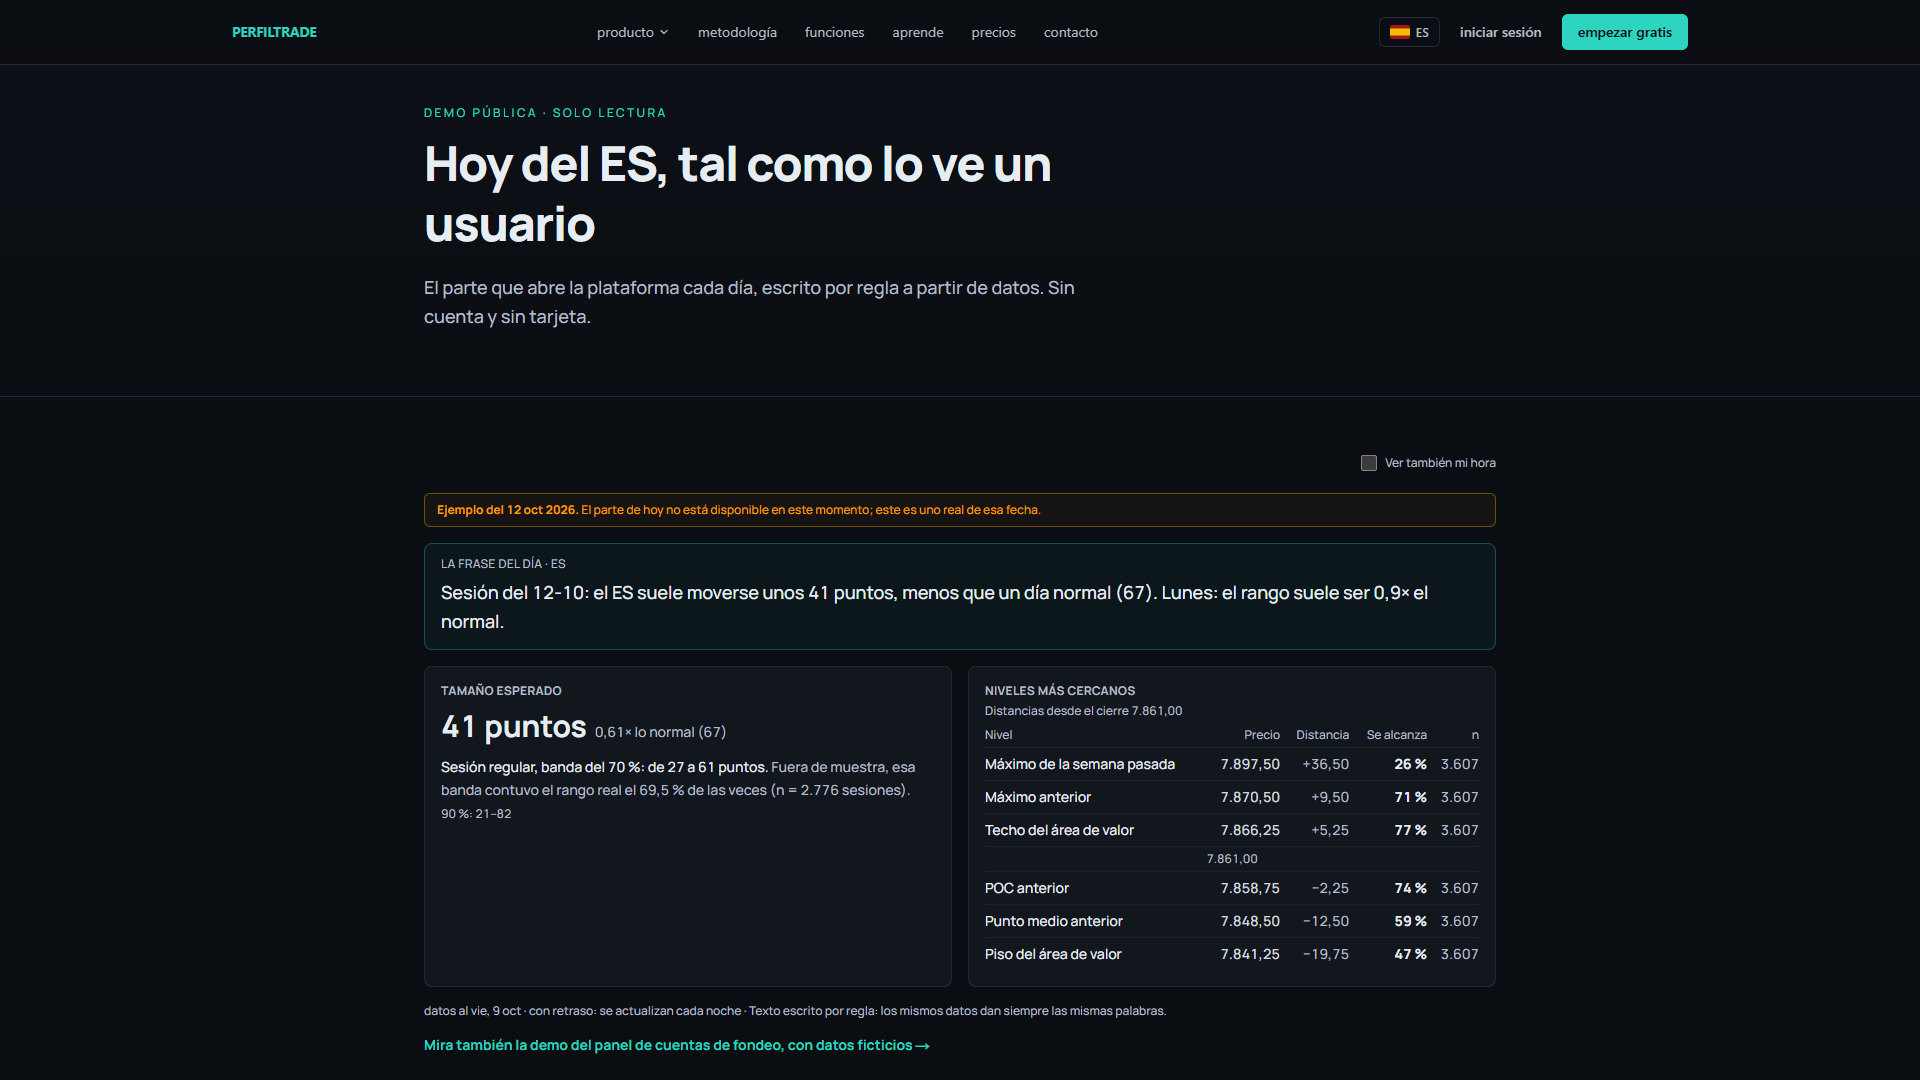
Hoy: el tamaño esperado de la sesión, con su banda y su n 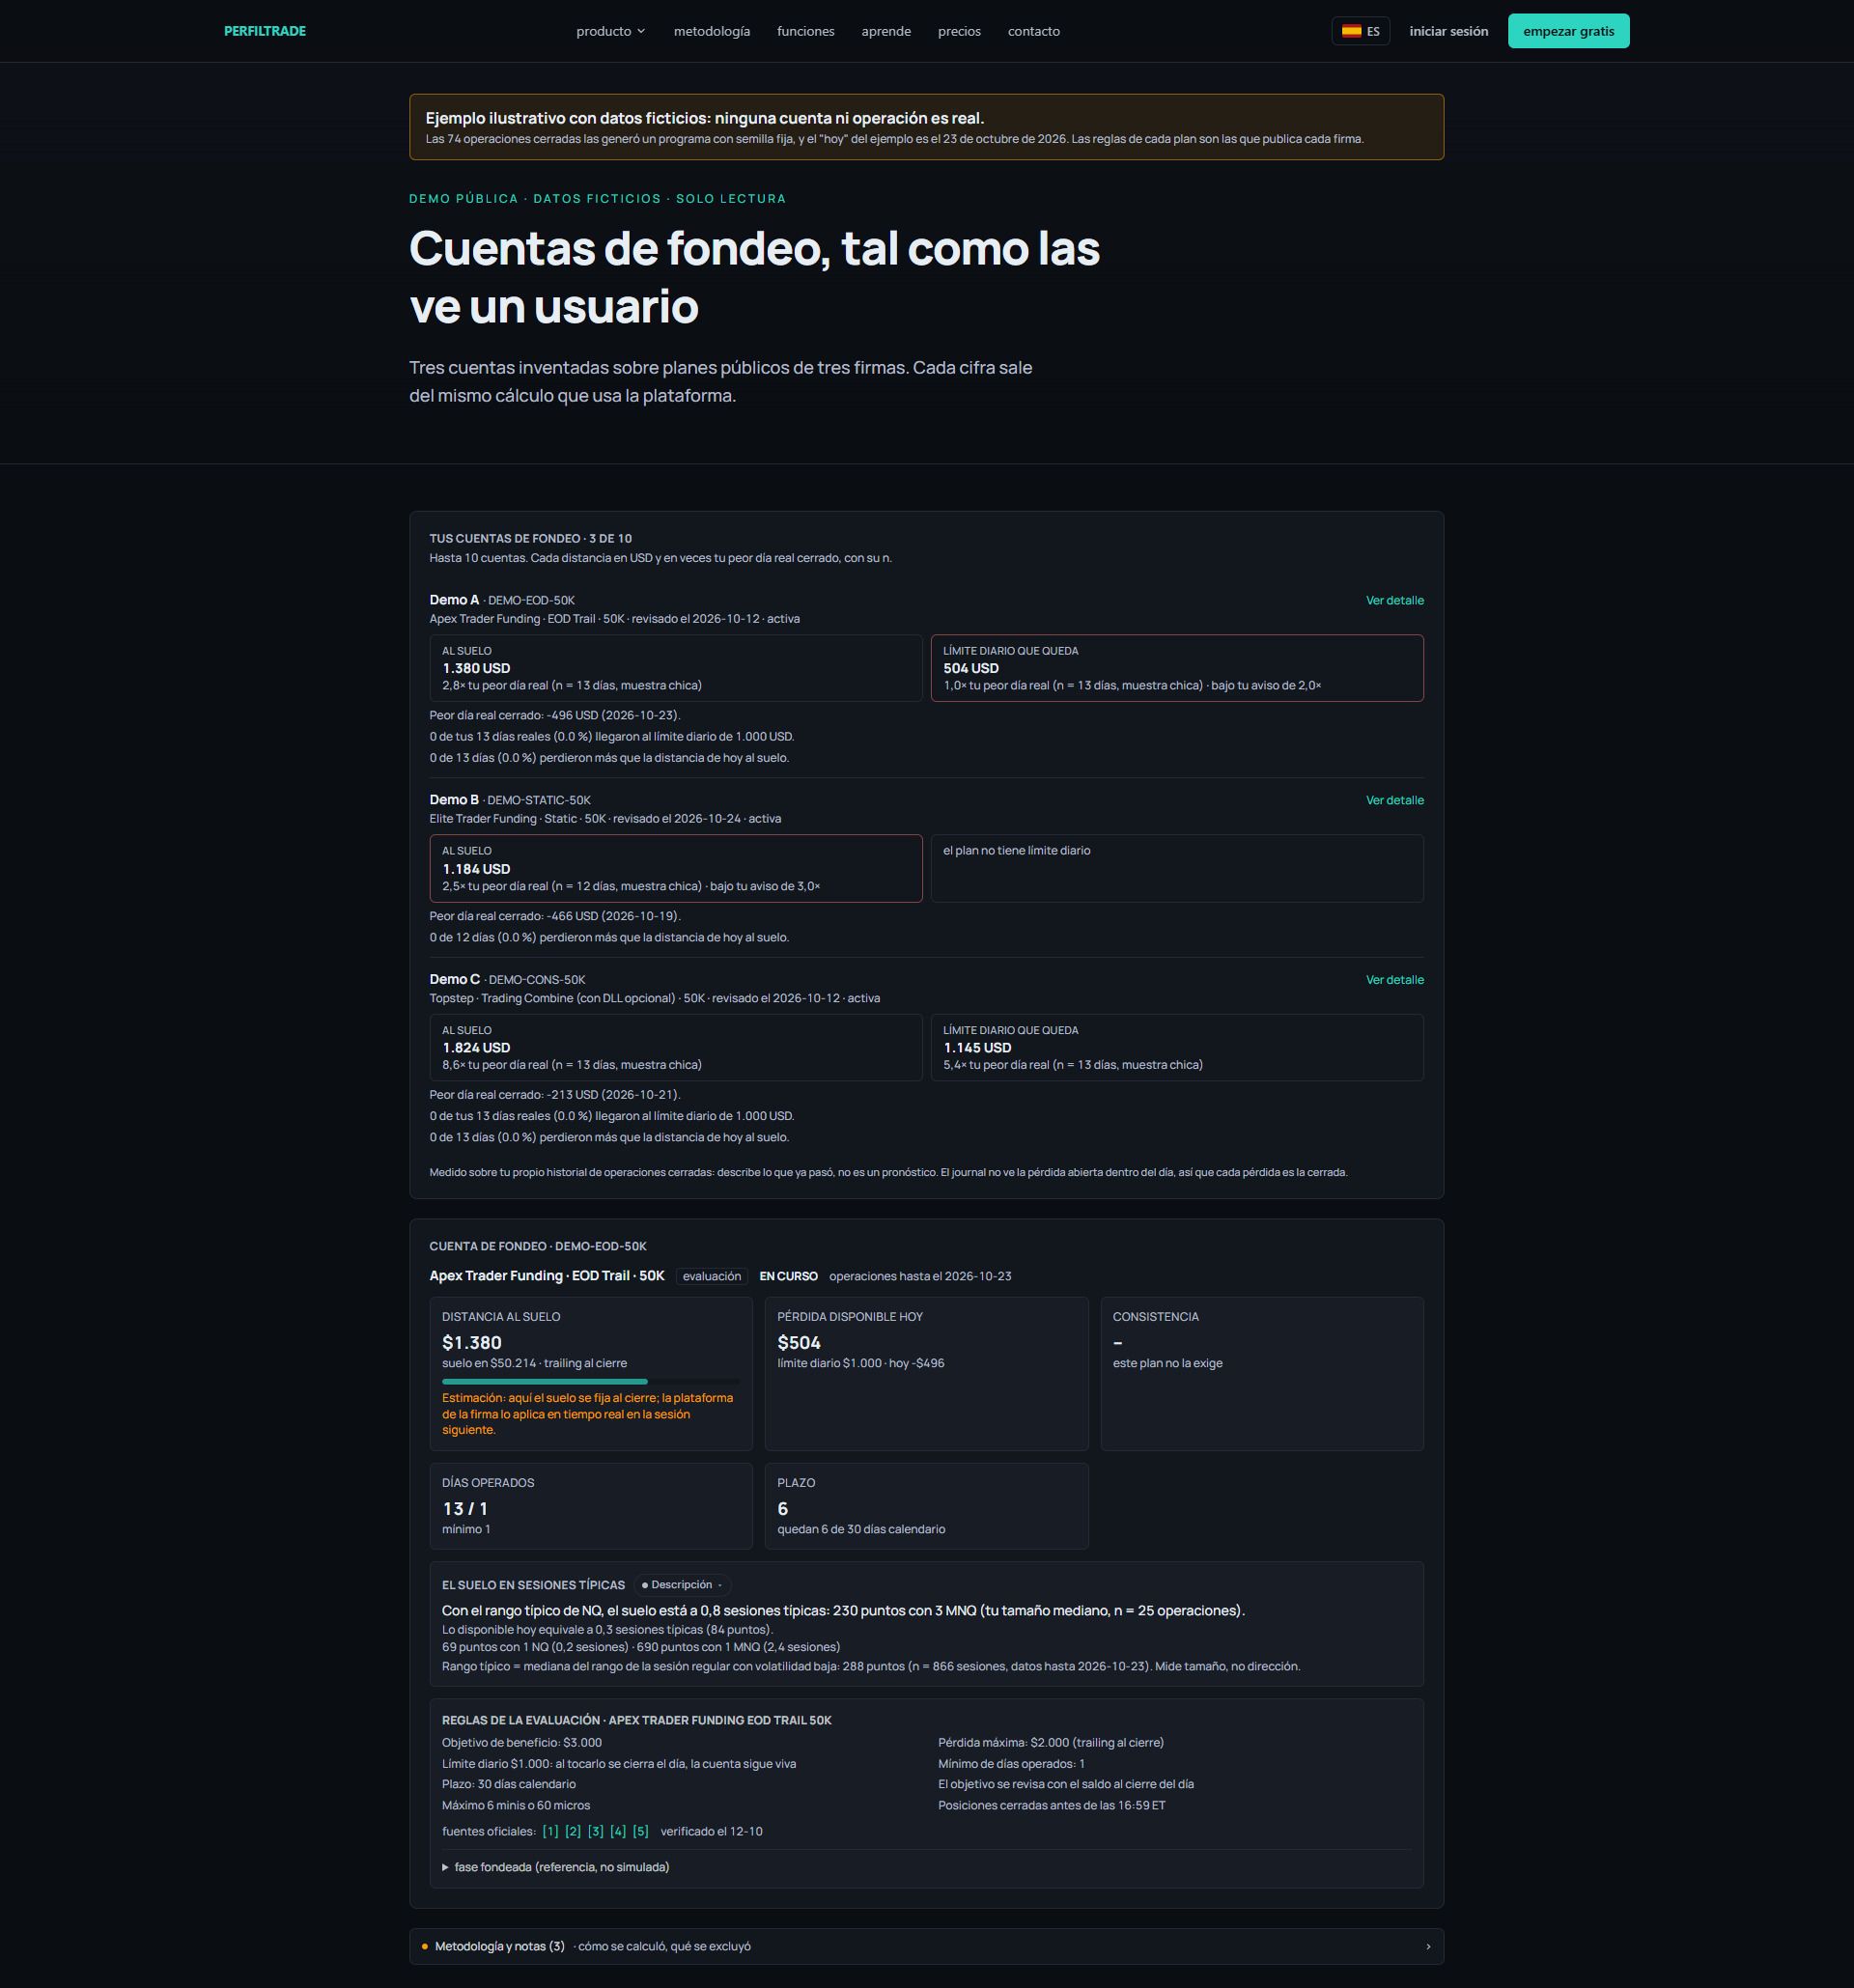
Cuentas de fondeo: la distancia a cada límite, en veces tu peor día real 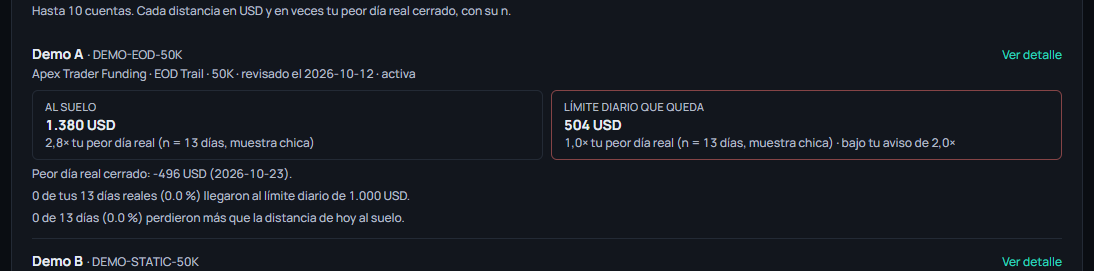
Un aviso por Telegram: la condición, la hora y con qué frecuencia pasó antes
Capturas de una cuenta de prueba, con datos ficticios.
cuentas de fondeo
Tus cuentas de fondeo, en una pantalla
Cargas el plan de tu firma y ves cuánto te queda hasta el límite diario y hasta el piso, medido en veces tu peor día real y en sesiones típicas de tu mercado. Reglas de 20 firmas, con su fuente y la fecha de revisión. Es tu propio dato: no dice qué operar.
ver cómo funciona →el producto, no la promesa
Cada reporte, con su muestra a la vista
Así se ve un reporte real: el tramo, el tamaño de muestra y la advertencia que explica sus límites, siempre visible y nunca en letra chica.
explorar los reportes →Initial Balance del NQ: ruptura según su tamaño
7 jun 2010 a 9 oct 2026 · n = 4.200 sesiones
| Tamaño del IB | Sesiones | Rompe un lado | Rompe los dos | Ninguno |
|---|---|---|---|---|
| 0–0,25 % | 124 | 75,0 % | 21,0 % | 4,0 % |
| 0,25–0,5 % | 1.069 | 67,3 % | 29,6 % | 3,2 % |
| 0,5–0,75 % | 1.228 | 74,6 % | 21,7 % | 3,7 % |
| 0,75–1,0 % | 836 | 74,5 % | 19,7 % | 5,7 % |
| 1,0–1,5 % | 650 | 77,2 % | 17,7 % | 5,1 % |
| 1,5–2,0 % | 206 | 77,7 % | 16,5 % | 5,8 % |
| >2,0 % | 87 | 69,0 % | 18,4 % | 12,6 % |
Tamaño = (máximo − mínimo del IB) / mínimo del IB. Cada fila suma 100 %.
el parte de hoy, real
La frase del día del ES
Cuánto suele moverse la sesión, su banda con la frecuencia con que se cumplió y el próximo dato con hora. La escribe una regla, no una opinión.
ver la demo completa →La frase del día · ES
Sesión del 02-11: el ES suele moverse unos 74 puntos, más que un día normal (63). Primera sesión del mes (ISM manufacturero): el rango suele ser 1,14× el normal.
Sesión regular, banda del 70 %: de 49 a 112 puntos. Fuera de muestra, esa banda contuvo el rango real el 69,4 % de las veces (n = 2.791 sesiones).
Próximo dato con hora: Inventarios semanales de crudo (CL), mié 4 a las 10:30 ET.
datos al vie, 30 oct · con retraso: se actualizan cada noche
lo que medimos y no funcionó
Publicamos también los resultados que salieron mal
Pruebas de nuestras propias funciones contra lo que pasó después, cada una con su control y su muestra. En estas, el resultado no se separó de su control o quedó por debajo de lo que prometía.
ver todos los resultados →Lo que medimos y no funcionó
Ventanas estacionales «casi siempre positivas»: positivas en los años siguientes
49,9 %·n = 1.489
Control: 49,7 % (cualquier ventana igual de larga)
Estrategias que pasan el filtro de robustez: rentables después
38,3 %·n = 188
Control: 40,1 % (rentables sin pasar el filtro)
POC de una sesión anterior: alcanzado en la sesión siguiente
23,1 %·n = 6.940
Control: 23,0 % (un precio cualquiera a la misma distancia)
«Regla del 80 %»: llega al borde opuesto del valor
61,4 %·n = 950
Control: 80 % (lo que promete su nombre)
Cada fila sale de una tabla publicada, con su alcance y sus fechas. Resultados hipotéticos. Simulación sobre datos pasados, no una cuenta real. No garantizan resultados futuros.
ver todos los resultados →Market Profile
Initial Balance, Value Area, POC -- donde se forma la estructura del día, durante la sesión.
Lectura del día
Cuánto suele moverse la sesión según el evento macro y el contexto -- tamaño del rango, no dirección.
Estadística histórica
Tasas base sobre 16+ años de datos históricos de futuros -- cada cifra con su n y sus advertencias.
Posicionamiento (COT) y liquidez
Qué están haciendo los grandes especuladores, más spread bid/ask real -- el contexto de posicionamiento y de liquidez.
Todo el mundo de reportes
Seis puertas de entrada al mismo motor de datos -- cada una responde una pregunta distinta.
Reportes
18 reportes principales y 24 más en archivo -- gap, Initial Balance, rango de apertura, eventos macro, open interest y spread donde el dato existe. Cada número con su muestra y sus límites a la vista.
ver cómo funciona →Ranking
Primero los reportes que resisten el control de falsos positivos; después, por cuánto se alejan de un día cualquiera -- no una lista plana.
ver cómo funciona →Laboratorio
Reordena los trades de un setup 1000 veces (Monte Carlo) para ver si el resultado depende del orden en que ocurrieron. Resultados hipotéticos, no obtenidos en operación real.
ver cómo funciona →Setups
Estructura de la sesión: Initial Balance, Value Area, POC, actualizados durante la sesión (con hasta 15 minutos de retraso).
ver cómo funciona →COT
Posicionamiento de grandes especuladores vs. comerciales -- el reporte semanal de la CFTC, listo para leer.
ver cómo funciona →Cerebro AI
Pregúntale a la plataforma directamente sobre un instrumento, un reporte o un setup.
ver cómo funciona →precios
Empieza gratis y sigue gratis. Pagas solo por más mercados o por tus cuentas de fondeo
Empiezas con 14 días de todo, sin tarjeta. Después sigues en Gratis con un mercado, 3 avisos y la calculadora. Trader suma los 30 instrumentos y el catálogo completo; Pro suma las cuentas de fondeo, el Journal y el Laboratorio.
$0
Gratis, sin fecha de fin
con 14 días de todo al empezar
$39
plan Trader /mes
$89
plan Pro /mes
todo lo que incluye
14 herramientas para analizar, decidir y revisar tu proceso
Mercados: el precio frente al IB
GratisDónde está el precio frente al Initial Balance (sobre, bajo o dentro), en 25 instrumentos.
Reportes de base rate
Trader18 reportes principales y 24 más en archivo en 30 instrumentos, cada cifra con n, periodo y caveats.
Ranking
TraderRanking de patrones: primero los que resisten el control de falsos descubrimientos.
Market Profile de la sesión
TraderInitial Balance, Value Area, POC y forma del perfil durante la sesión, contra su historial.
Posicionamiento COT
TraderCOT semanal de 17 instrumentos con índice 0-100 y posicionamiento cargado.
Correlaciones y reacción al dato
TraderCorrelaciones con VIX/BTC y reacción al dato macro.
Semana: resumen de lo que viene
TraderLo que viene en la semana en un párrafo escrito por reglas, más un reporte con IA opcional con sus fuentes.
Cerebro AI
GratisAsistente que responde con datos de la plataforma y cita reporte, n y advertencias. 5 preguntas al día en Gratis; 40 por hora en Trader y Pro.
Journal de trading
ProImporta tus operaciones desde el archivo de tu plataforma o por webhook, y comprueba si tu resultado se distingue del azar.
Cuentas de fondeo
GratisLa distancia a cada límite de tu firma, con tu propio historial.
Avisos
GratisAvisos por Telegram o webhook, cada uno con su frecuencia histórica y su n.
API y MCP
TraderAPI de solo lectura y MCP: tamaño, frecuencia y hora, con n; nunca dirección ni precios.
Laboratorio
ProMonte Carlo, validación cronológica y simulación de cuentas de fondeo sobre setups.
Hoy, datos macro, alertas y calculadora de riesgo
GratisHoy, calendario económico, alertas y calculadora de riesgo para 30 contratos.
No emitimos señales
Describimos lo que ocurrió y el contexto actual. La decisión de operar es tuya.
No prometemos resultados
Los resultados históricos no garantizan resultados futuros y operar futuros implica riesgo de pérdida.
No escondemos la letra chica
Cada cifra muestra su muestra, su periodo y sus límites. Si no hay dato suficiente, lo decimos.
sin promesas
Lo que no vas a encontrar aquí
Ni señales de entrada o salida, ni la dirección del día, ni rentabilidad prometida, ni tasas de acierto de operaciones, ni testimonios de ganancias, ni cuentas regresivas.
Lo que sí
Cada cifra con su muestra y, donde existe, su base o su control. Cuando una diferencia no supera el ruido, la llamamos igual al azar. Y publicamos 10 resultados de nuestras propias pruebas, incluidos los que salieron nulos o en contra de lo esperado, cada uno con su tabla.
ver los resultados propios →instrumentos
Un informe estadístico por instrumento
Cada página reúne las tablas propias de un futuro: cuántas veces ocurre algo y sobre cuántas sesiones. Solo se publican los instrumentos con muestra suficiente para decir algo propio.
Ver todos los instrumentos →TradingView
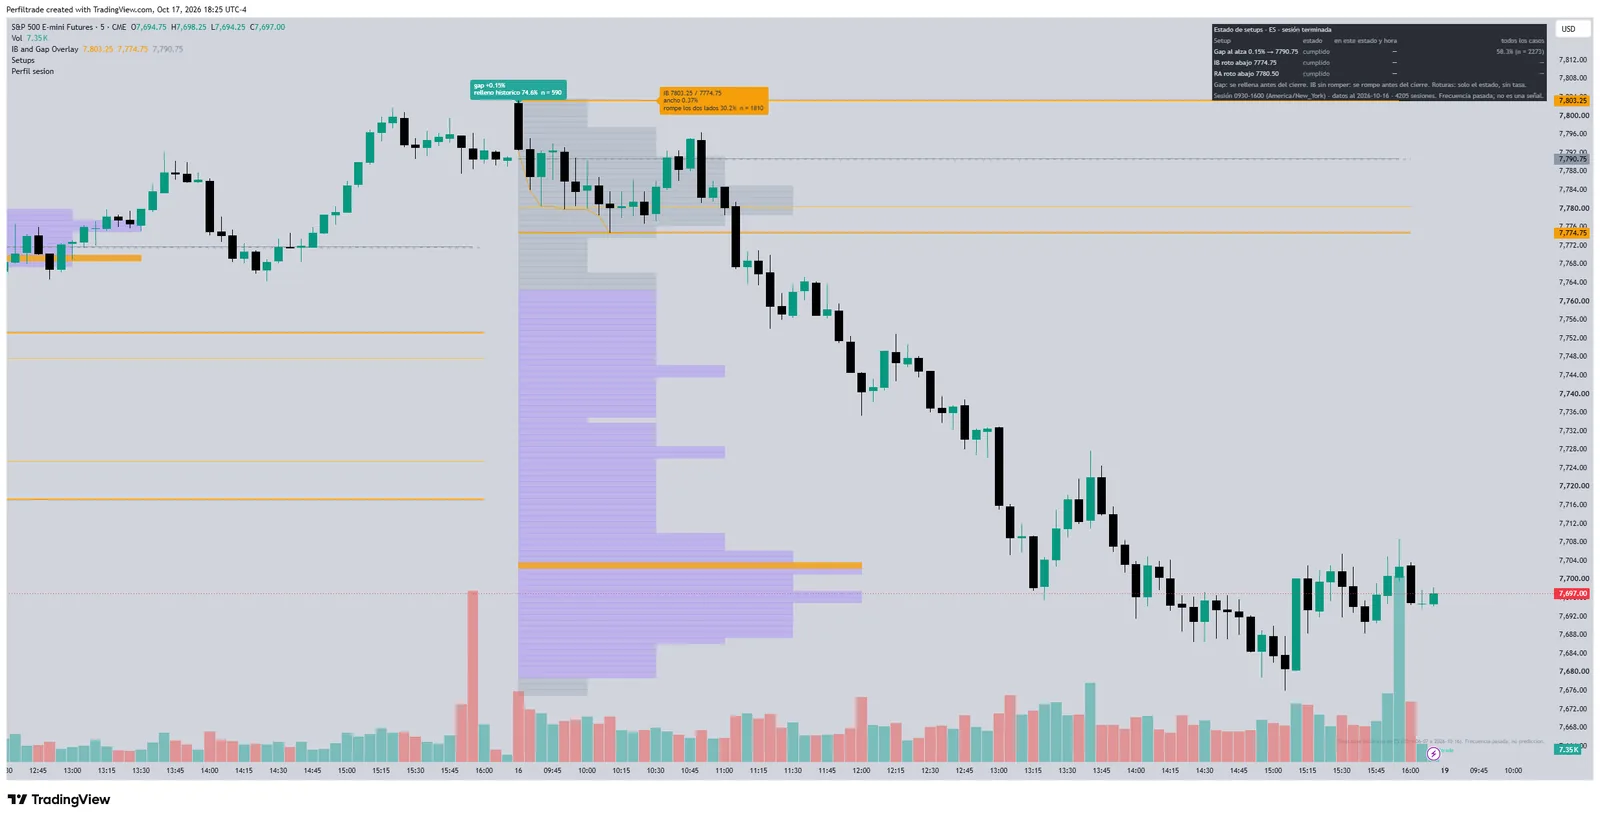
13 indicadores gratis en tu gráfico de TradingView
Niveles, perfil, apertura, VWAP y días de dato, cada porcentaje con su n; cuando una diferencia no supera el ruido, el indicador dice «igual al azar».
- IB y gap
- Niveles clave
- Estado de setups
- Perfil de la sesión
- Posicionamiento COT
- Volatilidad por hora
- Tipo de apertura
- VWAP con bandas medidas
- Días de dato macro
- Value Area y POC previos
- Extremos pobres y single prints
- Perfil compuesto
- Halfback de la noche
aprende
Guías de Market Profile, COT y estadística
- Market Profile: qué es y cómo se lee en futuros
Market Profile en futuros: TPO, POC, Value Area e Initial Balance explicados con el reparto real de los tipos de día en 4.199 sesiones de ES.
- Initial Balance: qué es y cómo usarlo en el día
Initial Balance explicado paso a paso: cómo se calcula el rango de la primera hora y qué muestran 5.226 roturas y 4.182 sesiones de ES sobre él.
- Informe COT: cómo leer el posicionamiento en futuros
Qué es el informe COT de la CFTC, qué grupos de participantes reporta, por qué los datos son del martes y salen el viernes, y los errores típicos al leerlo.
- Value Area, POC, VAH y VAL: cómo leer el valor
Value Area, POC, VAH y VAL explicados sin atajos, con 4.188 roturas del rango previo en ES para ver qué mide de verdad romper un extremo de ayer.
- Base rates en trading: qué son y cómo leerlos
Qué es una base rate, por qué el tamaño de la muestra manda, qué es una celda degenerada y cómo comprobar si una estadística histórica sigue vigente.
- Sesión regular vs Globex en futuros: qué cambia
Diferencia entre sesión regular y Globex en futuros de índices: liquidez, horarios y dónde se forman de verdad el máximo y el mínimo del día.
- Open interest en futuros: qué es y cómo leerlo
Qué es el open interest en futuros, en qué se diferencia del volumen y con qué frecuencia cada combinación de precio y OI aparece de verdad en el ES.
- Gap de apertura en futuros de índices: guía con datos
Qué es el gap de apertura en futuros de índices, cómo se mide contra el cierre regular previo y con qué frecuencia se rellena en ES, NQ, RTY, YM y NKD.
- Tamaño de posición en futuros: cómo calcularlo
Cómo se calcula el tamaño de posición con el riesgo por operación, la distancia del stop y el valor del punto, y por qué el rango medio lo condiciona.
- Qué día de la semana se mueve más el mercado
Qué día de la semana se mueve más el mercado: rango medio de ES, NQ, RTY, YM y NKD en 19.263 sesiones y por qué elegir día no es una ventaja.
- A qué hora se forma el máximo del día
A qué hora se forma el máximo del día en ES, NQ, GC y ZN: el reparto entre Asia, Londres y Nueva York sobre más de 4.000 sesiones por contrato.
- ES vs NQ: diferencias medidas con datos
ES vs NQ comparados con datos propios: rango medio en puntos y en dinero, relleno del gap en 4.072 y 4.099 sesiones y rotura del Initial Balance.
- Initial Balance en NQ: estadísticas reales
Estadísticas del Initial Balance en el E-mini Nasdaq-100: 4.929 roturas y 4.182 sesiones de NQ, con la asimetría entre romper el máximo y el mínimo.
- Futuros de divisas CME: 6E, 6J, 6B y 6A
Futuros de divisas de CME en datos propios: 15.963 roturas del rango previo y 16.035 sesiones de 6E, 6J, 6B y 6A, con su muestra y su periodo.
- Relleno del gap en cinco futuros de índices: estudio con 18.650 sesiones
El mismo gap, medido igual en ES, NQ, RTY, YM y NKD: por tamaño, por día de la semana y en la apertura semanal. El Nikkei rellena bastante menos que el S&P, salvo cuando el gap es el del fin de semana.
- En qué sesión se forman el máximo y el mínimo del día: 10 futuros, 39.937 sesiones
Dónde cae el extremo diario en cinco índices, el oro y la curva completa del Tesoro, contrastado con lo que daría el azar. El tramo en que Londres y Nueva York se solapan se lleva tres o cuatro veces su parte.
- ¿Existe la racha? Continuación diaria en 30 futuros y 115.233 sesiones
Después de tres días seguidos en la misma dirección, el siguiente va igual el 48,1 % de las veces: igual al azar. Medido en 30 contratos de siete familias, con la misma definición y la muestra de cada uno a la vista.
- Romper el rango de ayer: el 70 % frente al azar en 30 futuros y 109.260 roturas
El 70 % de romper el máximo de ayer es igual al azar: cualquier nivel a la misma distancia sobre la apertura da casi lo mismo (70,4 % frente a 69,8 %, n = 55.574). Lo explica la distancia que la sesión ya recorrió para llegar al nivel, no el nivel.
- El lunes es el día con más días interiores: 30 futuros y 109.806 sesiones
La sesión se queda dentro del rango del día anterior el 20,2 % de los lunes y entre el 13,5 % y el 15,2 % del resto de días. La diferencia está en tipos de interés y divisas; en energía y granos no aparece.
- Qué día marca el máximo de la semana: 30 futuros y 23.666 semanas
El máximo y el mínimo semanal caen sobre todo en lunes y viernes. Es justo lo que da el azar. Lo que no da el azar está en los índices: el máximo del ES cae en viernes el 37,7 % de las semanas.
- Estacionalidad mensual: casi ningún mes se aparta del azar
En 360 combinaciones de mes y contrato, solo 9 se separan de lo normal en su propio contrato, menos de las 15 que daría el azar. De trece efectos de calendario clásicos, solo uno, en los bonos del Tesoro, pasa el control de descubrimientos falsos.
- Qué empresas de fondeo de futuros permiten bots (octubre 2026)
Empresa por empresa, qué permiten sobre bots y trading automatizado en la evaluación, la cuenta fondeada y la cuenta live, con la fuente oficial de cada regla. Comprobado el 7 de octubre de 2026.
- Qué hace el S&P 500 en los días de datos macro: CPI, empleo y Fed
Cuánto se agranda la primera hora del ES con cada dato, en cinco años de publicaciones, con su muestra y su control. Y lo que el dato no dice.
- Horas con evento: las subastas del Tesoro y la fijación de Londres, medidas
Qué hacen los futuros de bonos alrededor de las subastas del Tesoro de las 13:00 y los de divisas en la fijación de Londres: un patrón que desapareció y otro que es de tamaño, no de dirección.
- Cuándo cambiar de contrato: el día típico del roll en futuros
Cuántos días antes del vencimiento pasa el volumen al contrato siguiente en el ES, el NQ, el oro, el petróleo, los bonos y el euro, medido en los rolls de los últimos cinco años.
- A qué hora abre el mercado de futuros desde tu país, y cuándo cambia
La sesión regular del S&P 500 abre a las 9:30 de Nueva York. En tu reloj cambia hasta tres veces al año según el país: la tabla de España, México, Colombia, Perú, Chile, Argentina y Brasil, con sus fechas.
- Regla de consistencia en cuentas de fondeo: la cuenta y qué pide cada firma
Mejor día dividido por beneficio total: cómo se calcula la regla de consistencia en la evaluación, qué efecto tiene y qué porcentaje pide cada una de 20 firmas de futuros, con sus fuentes. Reglas revisadas en octubre de 2026.